化肥产业链产品综述(2019年9月5日)
化肥产业链覆盖从基础原料到终端施用的完整产品体系,可划分为上游原料、中游肥料产品与下游施用服务三大环节。
一、上游原料
- 氮肥原料:合成氨是氮肥工业的核心中间体,由天然气、煤炭或重油经气化/蒸汽转化制得。尿素、硝酸铵、硫酸铵、氯化铵等均以合成氨为起点。2019年国内合成氨产能约7000万吨/年,原料结构以无烟煤和烟煤为主。
- 磷肥原料:磷矿石经湿法或热法加工得到磷酸、重过磷酸钙等。硫磺和硫酸是湿法磷酸的关键辅料。2019年磷矿石产量约9000万吨,云贵川鄂为主要产区。
- 钾肥原料:氯化钾和硫酸钾直接来自钾盐矿开采与加工,国内资源集中在青海察尔汗和新疆罗布泊,进口依赖度仍较高(约50%)。
二、中游肥料产品
- 氮肥:尿素为最大品种,2019年国内产能约7000万吨(实物量),产量约5000万吨;硝酸铵、氯化铵、硫酸铵为重要分支。尿素兼具农业与工业需求,9月处于农业淡储前夕,工业复合肥需求逐步启动。
- 磷肥:磷酸一铵(MAP)和磷酸二铵(DAP)为主流品种,2019年MAP产能约1800万吨、DAP约2000万吨。秋季备肥窗口下,二铵出口与国内小麦底肥需求叠加。
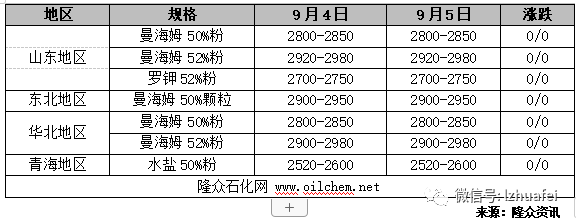
- 钾肥:氯化钾(60%含量)为主,硫酸钾用于忌氯作物。2019年大合同价格确定后,港口库存处于中高位,9月市场需求以复合肥厂原料采购为主。
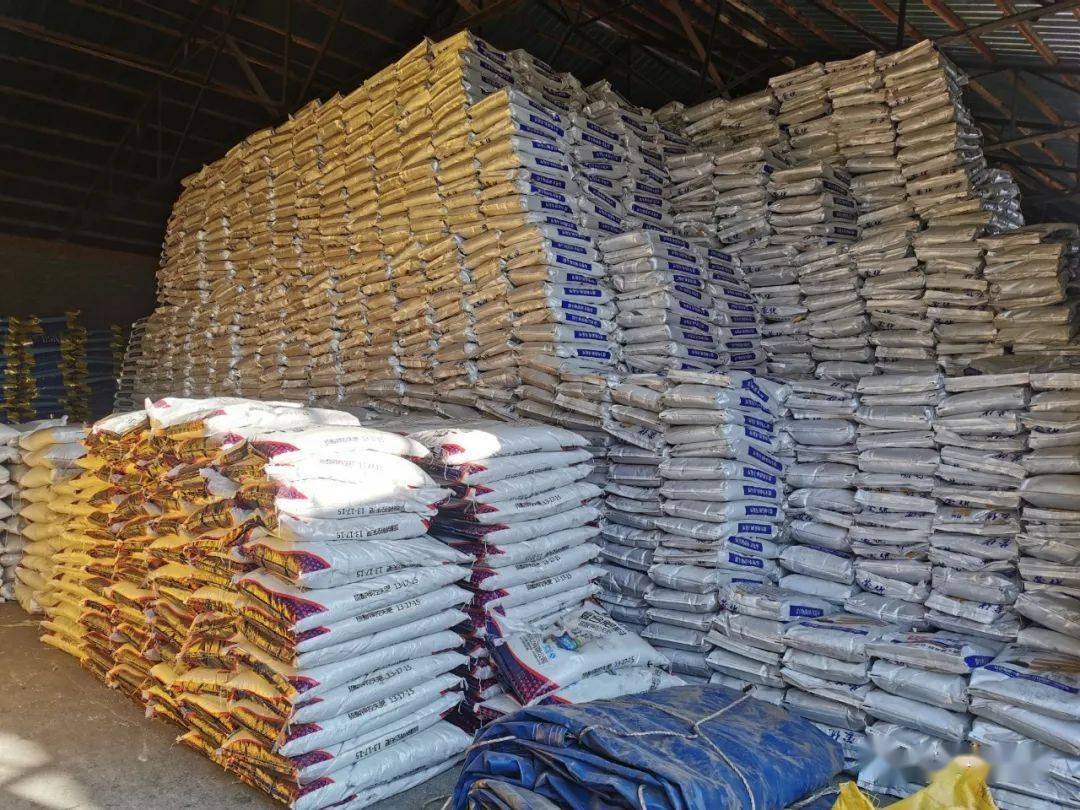
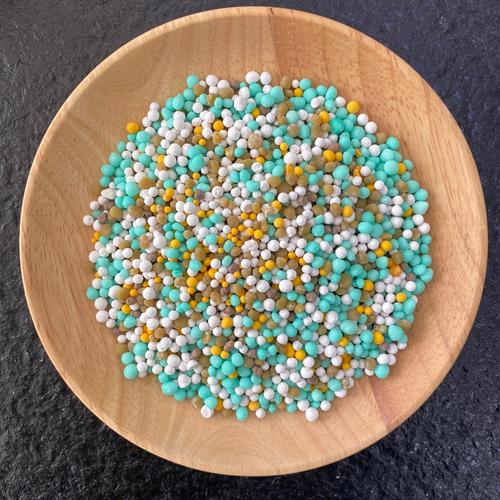
- 复合肥:包括氯基、硫基复合肥及掺混肥(BB肥),是产业链下游直接面向终端的产品形态。2019年复合肥行业产能利用率约40%,秋季小麦肥走货逐步放量。
- 新型肥料:缓控释肥、水溶肥、有机-无机复混肥、微生物肥等差异化产品占比逐步提升,代表企业加速布局。
三、下游施用与流通
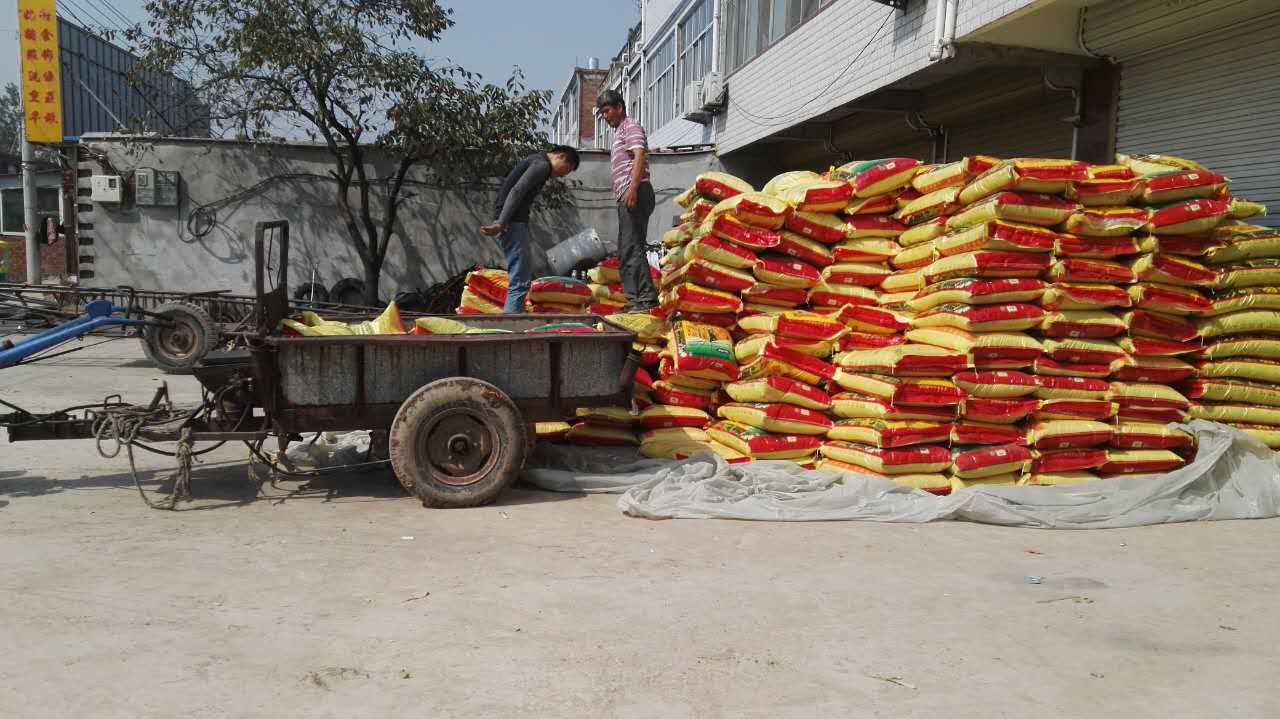
化肥最终流向农业种植(粮食作物、经济作物)与工业领域(人造板、三聚氰胺等尿素工业需求)。流通环节以经销商淡储、基层门店零售为主。9月为秋播备肥关键期,小麦底肥需求推动磷肥、复合肥走货;氮肥则处于夏季用肥结束后的弱势整理阶段。
2019年9月初化肥产业链呈现“磷肥与复合肥秋季备肥推进、氮肥承压、钾肥库存偏高”的分化格局,原料价格波动、环保限产与出口形势是影响各环节产品价格的核心变量。
如若转载,请注明出处:http://www.tszhongguo.com/product/57.html
更新时间:2026-11-19 08:06:13